
티스토리 뷰
목차
20여 년간 유럽과 아프리카 등 여러 재외공관을 거치며 외교관으로 일하던 시절, 출장비나 생활비를 결제하고 나면 매달 카드 명세서를 대조하는 것이 중요한 일과였습니다. 당시에는 해외에서 카드를 쓰면 단순히 당일 환율대로 청구되는 줄 아는 동료들도 많았습니다. 하지만 청구서를 자세히 뜯어보면 물건값 외에 알 수 없는 수수료가 조용히 덧붙어 청구되곤 했습니다.
연말을 맞아 해외여행이나 출장을 준비하시는 분들이 많습니다. 항공권과 숙소를 예약하고 환전하면서도, 현지에서 매일 긁게 될 카드의 ‘해외 이용 수수료’가 얼마나 붙는지 따져보는 분은 드뭅니다. 카드로 식사와 쇼핑을 할 때마다 카드사와 결제망에 지불하는 수수료는 카드 종류와 브랜드에 따라 결코 적지 않은 차이를 만듭니다. 전직 외교관이 출장을 다니며 정리한 해외 카드 결제 수수료의 비밀과 알뜰한 사용법을 정리해 드립니다.
영수증에 드러나지 않는 해외 카드 수수료의 2중 구조
해외에서 카드를 긁었을 때 청구되는 금액은 ‘물건값 × 환율’이 아닙니다. 그 뒤편에는 소비자가 쉽게 눈치채지 못하는 2중 수수료 체계가 작동하고 있습니다.
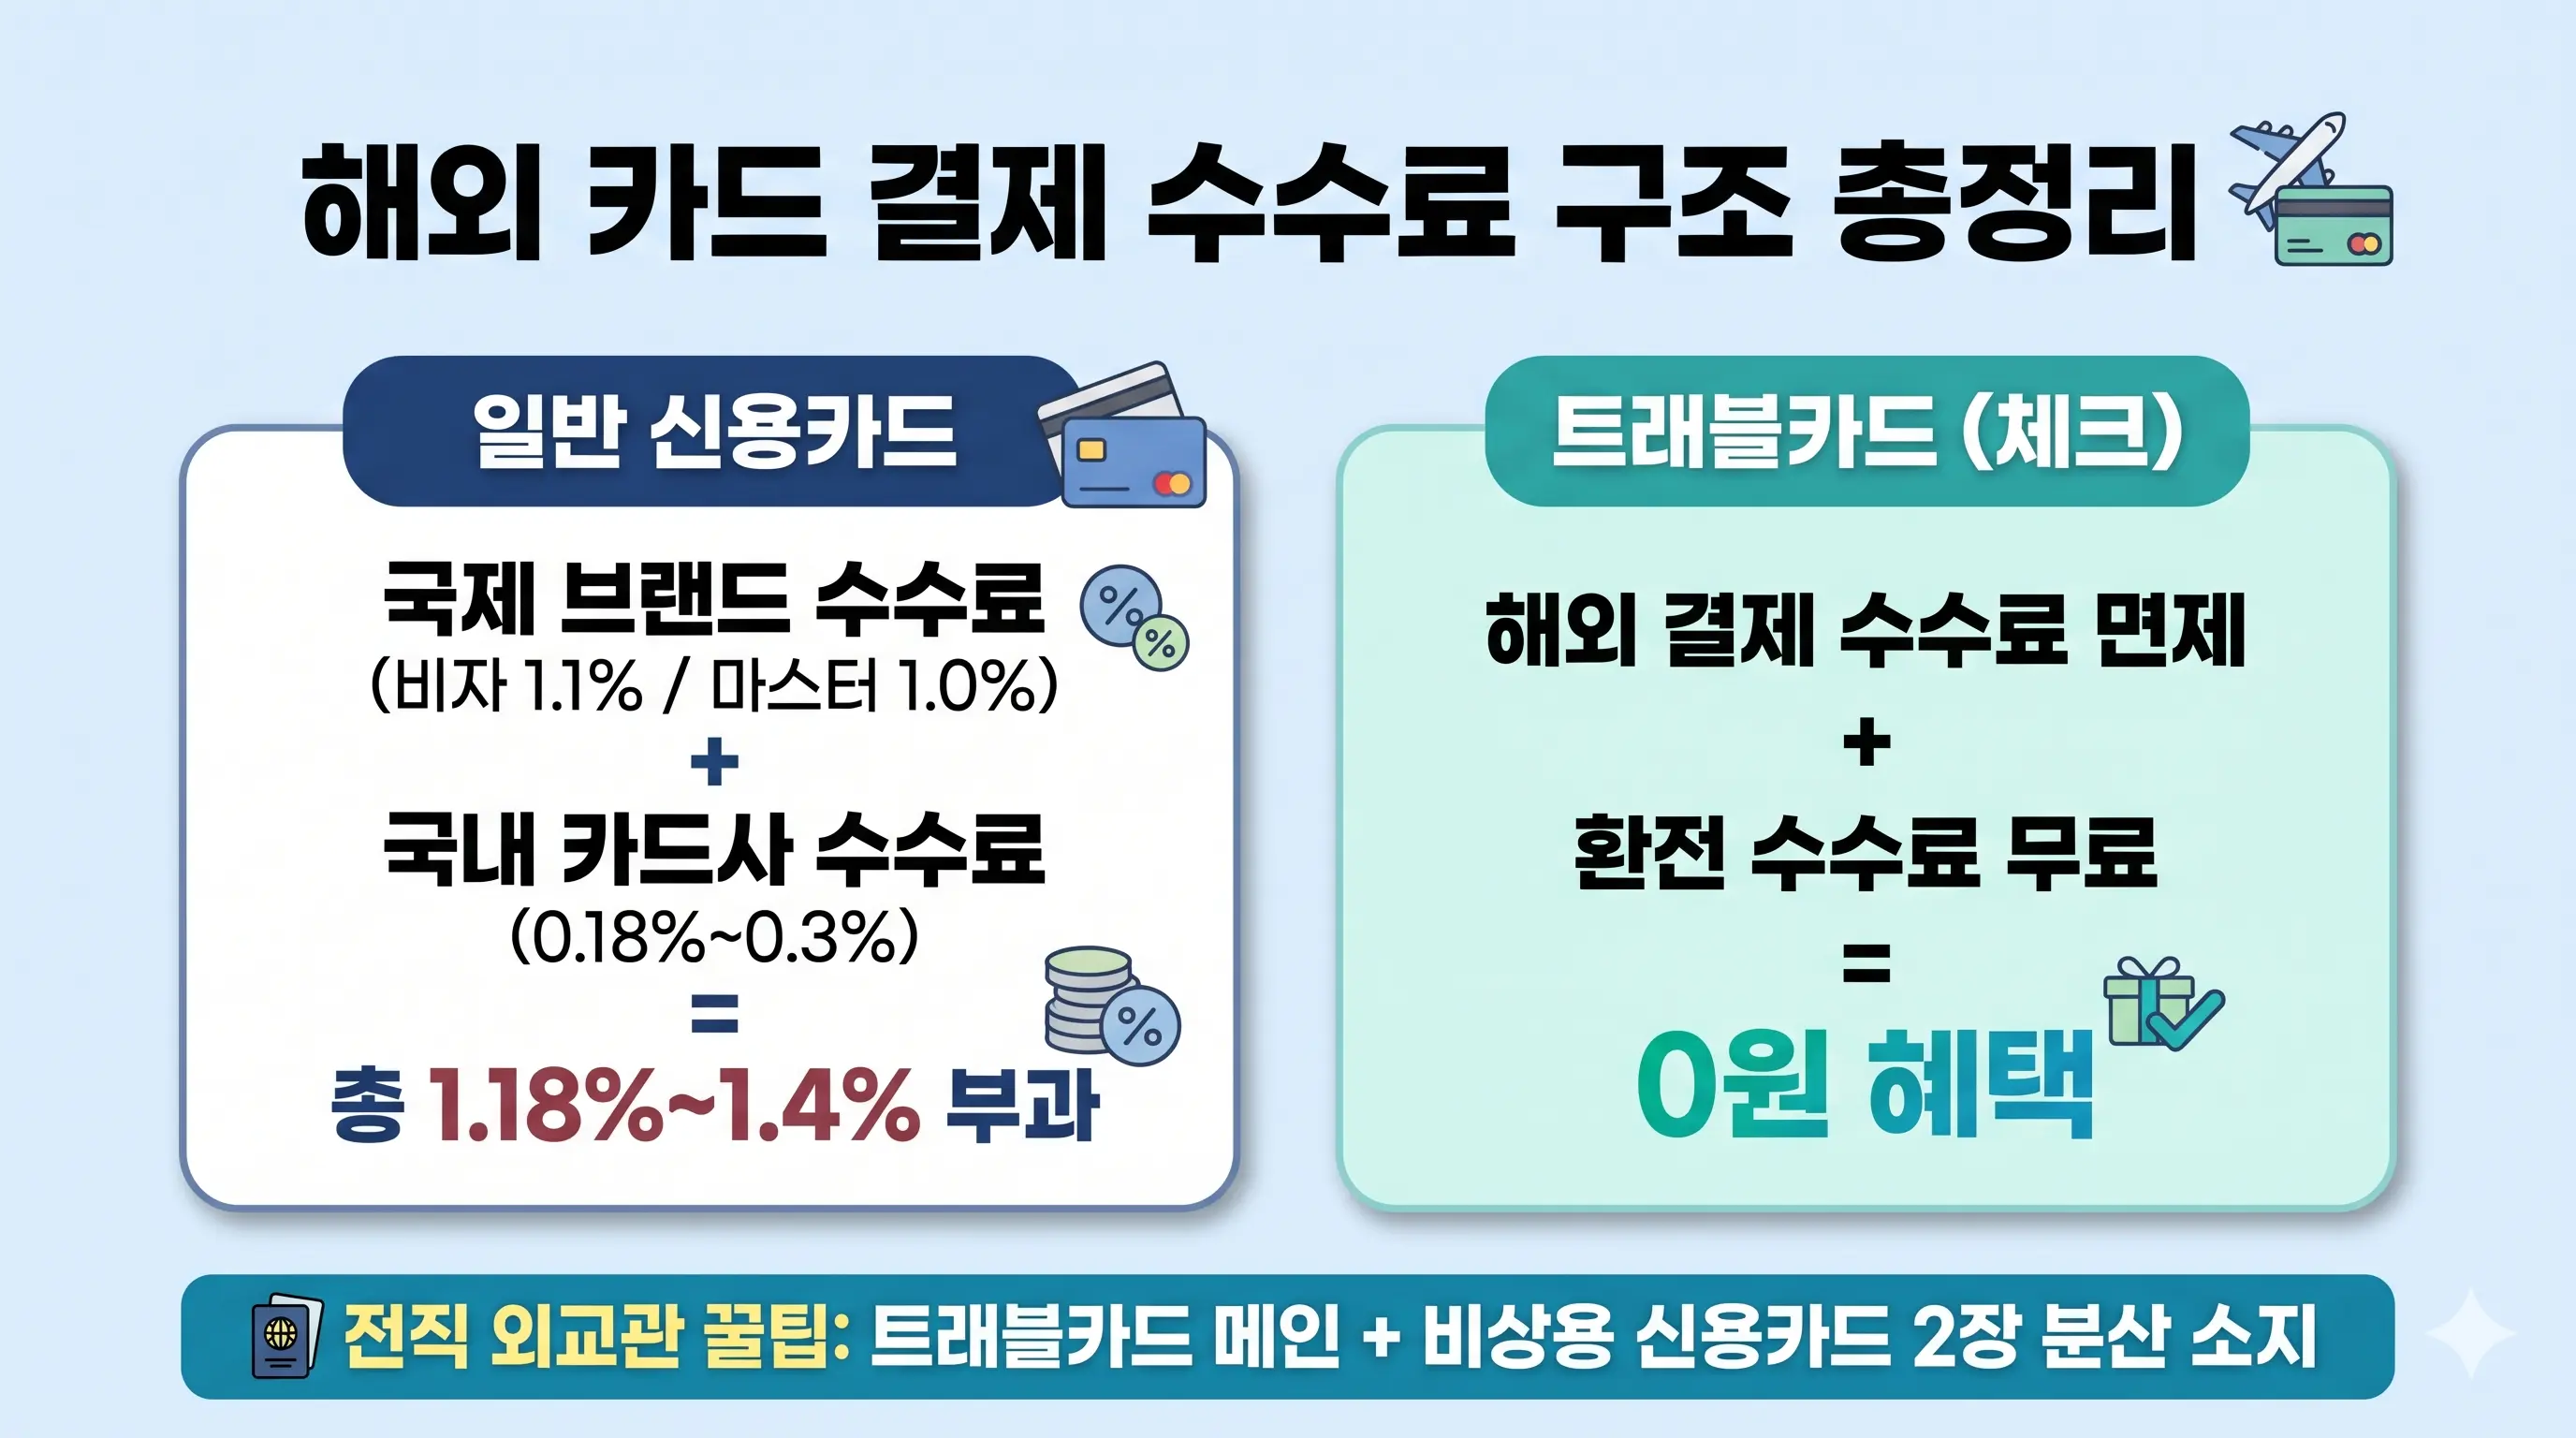
첫째는 비자나 마스터, 아멕스 같은 국제 브랜드사에 내는 ‘국제 브랜드 수수료’입니다. 해외 결제망을 이용하는 대가로 떼어가는 돈인데, 브랜드마다 요율이 다릅니다. 통상 마스터카드는 1.0%, 비자카드는 1.1%, 아멕스는 1.4% 수준입니다. 브랜드 선택 하나만으로도 수수료 차이가 벌어집니다.
둘째는 국내 카드사가 부과하는 ‘해외서비스 수수료’입니다. 국내 카드사들은 결제 금액의 0.18%에서 0.25%를 해외 이용 수수료로 추가 청구합니다. 결국 두 수수료를 합산하면 카드를 한 번 긁을 때마다 물건값의 약 1.18%에서 최대 1.65%가 수수료로 붙게 됩니다. 200만 원어치 쇼핑과 숙박비를 썼다면 3만 원 안팎의 돈이 수수료로 빠져나갑니다.
신용카드와 체크카드 중 해외에서는 무엇이 더 유리할까
해외 결제 시 신용카드와 체크카드는 정산 방식과 수수료 부과 체계에서 큰 차이를 보입니다.
신용카드는 결제 순간의 환율이 아니라, 가맹점이 전표를 매입시키는 시점(2~4일 뒤)의 환율인 ‘전표 매입일 환율’이 적용됩니다. 따라서 결제 후 며칠 사이에 환율이 오르면 예상보다 많은 금액이 청구될 수 있습니다. 하지만 호텔 보증금(디포짓)이나 렌터카를 빌릴 때는 여전히 신용카드가 필수입니다. 체크카드로 보증금을 결제하면 수십만 원의 잔액이 한 달 이상 묶여 출금이 제한될 수 있기 때문입니다.
반면 일반 체크카드는 결제 시점의 환율로 통장에서 돈이 즉시 빠져나가므로 환율 변동을 신경 쓸 필요가 없습니다. 다만 일부 체크카드는 퍼센트 수수료 외에 결제 건당 0.5달러(약 700원)의 고정 수수료를 붙이기도 합니다. 편의점에서 소액 결제를 할 때마다 건당 700원의 고정 수수료가 붙으면 배보다 배꼽이 커지므로 주의해야 합니다.
연말 여행길에 결제 수수료를 아끼는 3대 실천 팁
출국 전 지갑 속 카드를 살피고 작은 습관 몇 가지만 챙기면 불필요한 금융 비용을 크게 아낄 수 있습니다.
첫째, 결제 금액 규모에 따라 카드를 나누어 쓰는 것입니다. 호텔비나 고가 쇼핑, 렌터카처럼 큰 금액이나 보증금이 필요한 곳에서는 국제 브랜드 수수료가 1.0%로 저렴한 마스터카드나 유니온페이 신용카드를 쓰는 편이 안전하고 유리합니다.
둘째, 식당, 카페 등 소액 결제가 잦은 일상 소비에서는 외화 충전식 선불카드(트래블카드)를 병행하는 방법입니다. 실시간 무료 환전해 두고 해외 이용 수수료 면제 혜택을 받으면 자잘한 수수료 누수를 차단할 수 있습니다.
셋째, 출국 전 카드사 앱의 ‘이벤트·혜택’ 메뉴를 확인하는 것입니다. 연말 여행 시즌에는 카드사마다 해외 이용 금액의 1~2%를 캐시백해 주거나 수수료를 면제해 주는 프로모션을 진행하므로, ‘응모하기’ 버튼을 미리 눌러두는 것이 좋습니다.
외교관으로 일하며 배운 금융의 본질은, 부를 일구는 거창한 비결보다 사소하게 새어 나가는 1%의 비용을 아끼는 정성에서 시작된다는 점이었습니다. 이번 연말 여행길에는 무심코 카드를 내밀기 전 카드의 수수료 체계를 3분만 점검해 보시길 권합니다. 작은 관심이 모여 여행의 기쁨을 넉넉하게 채워줄 것입니다.
'알뜰 금융 절세 재테크' 카테고리의 다른 글
| 해외 장기 체류자의 귀국 후 연말정산 경험|2026년 신용카드·체크카드 소득공제와 절세 전략 (0) | 2026.10.26 |
|---|---|
| 2026 블랙프라이데이 해외직구, 세금 폭탄 피하는 법 총정리|면세 한도 150달러·200달러·합산과세·반품 환급까지 (0) | 2026.10.15 |
| 연금저축·IRP 900만원 넣으면 실제 세금은 얼마나 줄어들까?|2026 연말정산 절세 계산 (0) | 2026.10.07 |
| 2026 연말정산 신용카드 vs 체크카드|총급여 25% 기준부터 공제율까지 쉽게 정리 (0) | 2026.10.07 |
| 기분 따라 돈 썼다가 후회? 필코노미 시대, 멘탈과 통장 다 지키는 3가지 방법 (0) | 2026.10.07 |